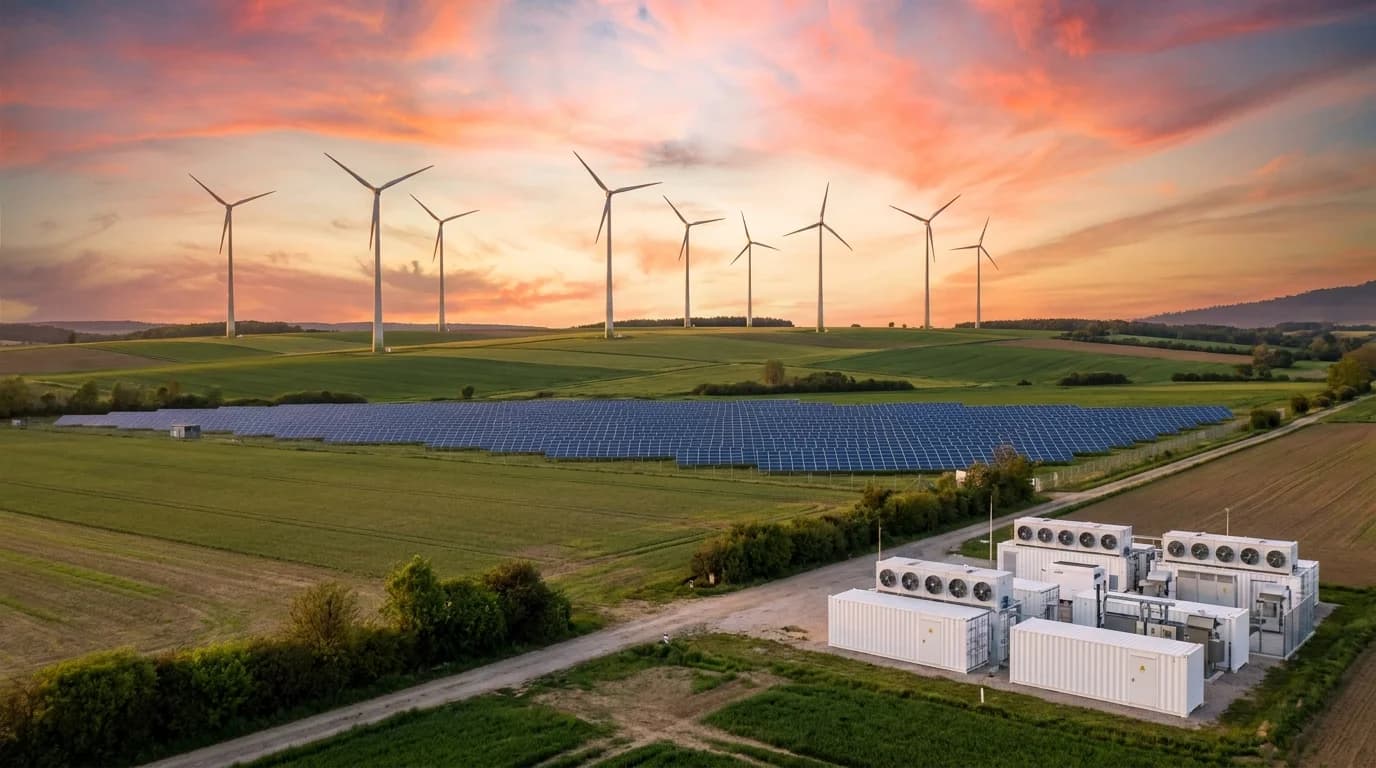
Deutschland hat sich bei der Energiewende ambitionierte Ziele gesetzt: bis 2030 sollen 80 Prozent des Stroms aus erneuerbaren Quellen kommen, bis 2045 will das Land vollständig klimaneutral sein. Was sich in politischen Reden gut anhört, ist in Wahrheit ein gewaltiger industrieller Umbau, und dessen Erfolg lässt sich an konkreten Zahlen messen: Wieviel Photovoltaik, wieviel Wind, wieviel Batteriespeicher müssen bis wann installiert sein? Wo stehen wir aktuell? Und wo werden diese Ziele eigentlich rechtlich verbindlich definiert?
Dieser Artikel beantwortet genau diese Fragen, strukturiert, mit den belastbarsten Zahlen aus Bundesnetzagentur, Umweltbundesamt, Fraunhofer ISE und den einschlägigen Gesetzestexten. Sie erfahren, welche konkreten Ausbauziele für Solar, Wind und Speicher bis 2030, 2035 und 2045 gelten, wie weit Deutschland bei jeder einzelnen Technologie tatsächlich gekommen ist, und wo die größten Lücken klaffen. Wir zeigen die historische Entwicklung von 2010 bis heute, ordnen die rechtliche Verankerung in EEG, Klimaschutzgesetz, Wind-an-Land-Gesetz und Solarpaket I ein. Am Ende beleuchten wir, was die Energiewende-Ziele konkret für Flächeneigentümer bedeuten, deren Land in den nächsten Jahren plötzlich gefragt wird.
Das Wichtigste in Kürze
Bis 2030 muss Deutschland laut EEG 2023 § 4 auf 215 GW Photovoltaik, 115 GW Windkraft an Land und 30 GW Offshore-Windkraft kommen. Stand 30. September 2026 stehen wir bei rund 128,5 GW PV (60 % des Ziels), 72 GW Onshore-Wind (63 %) und 11,2 GW Offshore (37 %). Der Anteil Erneuerbarer am Bruttostromverbrauch lag 2025 bei 55,1 %, im ersten Halbjahr 2026 bereits bei 58 % (BDEW/ZSW). Bis 2030 sind 80 % gesetzlich vorgegeben, bis 2045 soll Deutschland klimaneutral sein.
Wo stehen wir aktuell? Fortschritt zum 2030-Ziel
Die folgende Übersicht zeigt, wie weit Deutschland Ende September 2026 auf dem Weg zu den gesetzlichen 2030-Zielen ist. Der Rückstand ist je Technologie unterschiedlich groß. Bei Offshore-Wind ist er trotz Comeback 2026 weiter deutlich.
| Technologie | Stand 30.09.2026 | Ziel 2030 | Lücke |
|---|---|---|---|
| Photovoltaik | 128,5 GW | 215 GW | 86,5 GW |
| Wind onshore | 72,0 GW | 115 GW | 43,0 GW |
| Wind offshore | 11,2 GW | 30 GW | 18,8 GW |
| EE-Anteil Strom (H1 2026) | 58,0 % | 80 % | 22,0 Prozentpunkte |
Quelle: IWR / Marktstammdatenregister (Zubau Jan-Sep 2026), BSW-Solar (BESS-Zubau 22.10.2026), Stiftung Offshore-Windenergie, BDEW/ZSW (EE-Anteil H1 2026). Werte vorläufig.
Pachtpreis für Ihre Fläche berechnen
Die Ausbauziele im Überblick
Die deutschen Ausbauziele für erneuerbare Energien sind in mehreren Gesetzen verankert. Die zentralen Zielwerte stammen aus dem Erneuerbare-Energien-Gesetz 2023 (EEG), dem Wind-an-Land-Gesetz (WaLG) und dem Windenergie-auf-See-Gesetz (WindSeeG). Übergeordnet gilt das Bundes-Klimaschutzgesetz (KSG) mit dem Ziel der Treibhausgasneutralität bis 2045.
| Ziel | Wert | Frist | Rechtsgrundlage |
|---|---|---|---|
| Photovoltaik installiert | 215 GW | 2030 | § 4 Nr. 3 EEG 2023 |
| Wind an Land installiert | 115 GW | 2030 | § 4 Nr. 1 EEG 2023 |
| Wind auf See installiert | 30 GW | 2030 | § 1 WindSeeG |
| Wind auf See installiert | 40 GW | 2035 | § 1 WindSeeG |
| Wind auf See installiert | 70 GW | 2045 | § 1 WindSeeG |
| Flächenausweisung Wind | 1,4 % der Bundesfläche | 31.12.2027 | § 3 WindBG |
| Flächenausweisung Wind | 2,0 % der Bundesfläche | 31.12.2032 | § 3 WindBG |
| EE-Anteil Bruttostromverbrauch | 80 % | 2030 | § 1 Abs. 2 EEG 2023 |
| Treibhausgasminderung | -65 % vs. 1990 | 2030 | § 3 KSG |
| Treibhausgasminderung | -88 % vs. 1990 | 2040 | § 3 KSG |
| Treibhausgasneutralität | Netto-Null | 2045 | § 3 KSG |
Wer ein gesetzliches Ausbauziel im Detail nachlesen will, findet den Volltext kostenlos bei gesetze-im-internet.de.
Historische Entwicklung: 2010 bis 2025
Wer den aktuellen Stand einordnen will, sollte den langen Anlauf verstehen. Die folgende Grafik zeigt die kumulierte installierte Leistung in Deutschland von 2010 bis Ende 2025.
Drei Phasen sind erkennbar:
Die erste Phase war der Solar-Boom 2010 bis 2012. Getrieben von hohen EEG-Vergütungssätzen entstanden in nur drei Jahren rund 22 GW PV. Danach würgte die Politik den Zubau über mehrere Novellen ab.
Es folgte die Wind-Hochphase 2014 bis 2017. Der jährliche Onshore-Zubau lag bei 4–5 GW pro Jahr. Die Reform auf Ausschreibungen 2017 und Genehmigungsstaus brachen den Trend ein, 2019 wurde nicht einmal 1 GW zugebaut.
Seit 2023 läuft der Reboot: Mit dem EEG 2023, dem Wind-an-Land-Gesetz und der EU-Notfallverordnung beschleunigte sich der PV-Zubau auf 15–17 GW pro Jahr, und die Windenergie kommt seit 2024 spürbar zurück.
Anteil Erneuerbarer am Bruttostromverbrauch
Die zweite Story der vergangenen 15 Jahre ist der Anteil erneuerbarer Energien am Stromverbrauch. 2010 lag er bei 17,2 %, 2023 erstmals über 50 %, 2025 bei 55,1 %. Für das erste Halbjahr 2026 meldeten BDEW und ZSW bereits 58 %, Fraunhofer ISE kommt für die öffentliche Nettostromerzeugung sogar auf 61,8 %.
Das gesetzliche Ziel von 80 % bis 2030 ist also noch rund 22 Prozentpunkte entfernt. Der Sprung von 55,1 auf 58,0 Prozent in einem Halbjahr zeigt, dass der Zubau 2026 Tempo aufnimmt. Der Pfad verlangt im Schnitt knapp 5 Prozentpunkte pro Jahr. Das ist mehr als 2026 bisher erreicht wird, bleibt aber im Bereich des Erreichbaren, wenn Wind onshore und offshore weiter zulegen.
Quelle: AGEE-Stat / Umweltbundesamt, BDEW/ZSW, Fraunhofer ISE. H1-2026-Werte vorläufig.
Photovoltaik: Ziel 215 GW bis 2030
Was sagt das Gesetz?
Das EEG 2023 schreibt in § 4 einen verbindlichen Zubaupfad fest, der bis 2030 insgesamt 215 GW installierte PV-Leistung vorsieht, verteilt zur Hälfte auf Dach- und zur anderen Hälfte auf Freiflächenanlagen. Der jährliche Zielzubau steigt von 9 GW (2023) auf 22 GW ab 2026.
Wo stehen wir?
Ende 2025 waren laut Bundesnetzagentur rund 117 GW installiert. Stand 30. September 2026 sind es rund 128,5 GW über mehr als 6,2 Millionen Anlagen im Marktstammdatenregister. Allein in den ersten neun Monaten 2026 kamen 12,65 GW brutto hinzu, auf das Gesamtjahr hochgerechnet landen wir bei rund 17 GW. Das ist weiter stabil, aber unterhalb der ursprünglichen BNetzA-Prognose von 22,5 GW für 2026.
Solarpaket I: Was sich für Freiflächen geändert hat
Das Solarpaket I, in Kraft seit 16. Mai 2024, hat die Spielregeln für Freiflächen-Photovoltaik deutlich entschärft. Wichtigste Änderungen:
- Höheres jährliches Ausschreibungsvolumen für Freiflächen-PV
- Bundesweite Öffnung landwirtschaftlicher Flächen für Agri-PV, Floating-PV und Moor-PV mit Bonusvergütungen
- Erweiterung der benachteiligten Gebiete für die EEG-Förderung
- Akzeptanzabgabe an Standortgemeinden, bis zu 0,2 ct/kWh, auf weitere Anlagentypen ausgeweitet
- Vereinfachung der Direktvermarktung und Duldung negativer Strompreise
Wer Land verpachten möchte, profitiert direkt: Mehr Flächen werden förderfähig, Genehmigungen werden schneller, und die Wirtschaftlichkeit für Projektentwickler steigt, was die Pachtpreise stützt.
Was ist Ihre Freifläche wert?
Berechnen Sie in 3 Minuten, welchen Pachtpreis Ihre Fläche für Photovoltaik, Wind oder Batteriespeicher erzielen kann.
Pachtrechner startenWindkraft an Land: Ziel 115 GW bis 2030
Was sagt das Gesetz?
Das EEG 2023 hebt das Ziel für Onshore-Windkraft auf 115 GW bis 2030 an, vorher waren es 81 GW. Der notwendige jährliche Brutto-Zubau liegt bei rund 10 GW. Flankierend verpflichtet das Windflächenbedarfsgesetz (WindBG) seit 1. Februar 2023 die Bundesländer dazu, 2 % ihrer Landesfläche für Windenergie auszuweisen. Das Zwischenziel von 1,4 % gilt bis Ende 2027, das Endziel bis 31. Dezember 2032.
Erfüllt ein Bundesland sein Flächenziel nicht, fällt die kommunale Steuerungswirkung weg: Windkraft bleibt dann pauschal im gesamten Außenbereich nach § 35 BauGB privilegiert. Diese Sanktionsmechanik ist der eigentliche Hebel hinter dem WindBG.
Wo stehen wir?
Stand 30. September 2026 standen in Deutschland rund 72 GW Onshore-Wind. Der Brutto-Zubau Januar bis September 2026 lag bei 3,81 GW, ein Plus von rund 63 Prozent gegenüber dem Vorjahreszeitraum. Auf das Gesamtjahr hochgerechnet landet 2026 damit bei knapp 5 GW Brutto-Zubau, deutlich unter den von Branchenverbänden erwarteten 8–8,5 GW, aber klar über 2025.
Trotz dieser Beschleunigung liegt der Pfad deutlich hinter dem Zwischenziel: Das EEG 2023 sieht für 2026 einen Bestand von 84 GW vor, wir landen bei rund 73 GW. Die Lücke zum 2030-Ziel von 115 GW lässt sich nur schließen, wenn der Zubau ab 2027 dauerhaft über 10 GW pro Jahr liegt. Die über 20 GW genehmigten Projekte aus 2025 geben Rückenwind.
Windkraft auf See: Ziel 30 GW bis 2030, 70 GW bis 2045
Was sagt das Gesetz?
§ 1 des Windenergie-auf-See-Gesetzes (WindSeeG) schreibt drei Ziele fest:
- 30 GW bis 2030
- 40 GW bis 2035
- 70 GW bis 2045
Wo stehen wir?
Stand 30. September 2026 waren rund 11,2 GW in Nord- und Ostsee am Netz. Der Zubau Januar bis September 2026 lag bei 1,76 GW über 130 Anlagen, ein deutliches Comeback nach der Schwächephase 2024/2025 (damals jeweils 0,3–0,4 GW Jahres-Zubau). Trotz dieses Sprungs hält die Branche (Bundesverband WindEnergie, Stiftung Offshore-Windenergie) das 30-GW-Ziel 2030 weiter für nicht erreichbar. Realistisch werden 19–22 GW bis 2030 sein, die 30 GW frühestens 2032.
Die Hauptursachen bleiben: schwache Ausschreibungsrunde im August 2025, langwierige Genehmigungsprozesse für die Netzanbindung (offshore-Konverterplattformen) und gestiegene Finanzierungskosten. Hier zeigt sich, dass ambitionierte Zielzahlen allein nicht reichen. Der Engpass sind Genehmigungs- und Netzausbauprozesse.
Batteriegroßspeicher (BESS): kein gesetzliches Ziel, aber Marktdynamik
Was sagt das Gesetz?
Anders als bei PV und Wind gibt es kein gesetzlich verankertes GW- oder GWh-Ziel für Batteriegroßspeicher. Speicher sind im EEG und EnWG indirekt als systemdienliche Flexibilität berücksichtigt (§ 11a EnWG, Befreiung von Netzentgelten bis 2029 nach § 118 Abs. 6 EnWG), aber ohne Mengenvorgabe.
Trotzdem ist BESS aktuell der am schnellsten wachsende Segment der Energiewende:
Wo stehen wir?
Stand 30. September 2026 waren in Deutschland rund 32 GWh Batteriespeicher installiert, verteilt auf über 3 Millionen Heim-, Gewerbe- und Großspeicher. Allein in den ersten neun Monaten 2026 kamen 8,2 GWh neu hinzu, 91 Prozent mehr als im Vorjahreszeitraum (BSW-Solar, Stand 22.10.2026).
Besonders explosiv entwickelt sich das Großspeicher-Segment (≥ 1 MWh): Der Zubau Januar bis September 2026 lag mit rund 3,8 GWh um 350 Prozent über dem Vorjahr und trägt damit fast die Hälfte des gesamten BESS-Zubaus. Der Bundesverband Solarwirtschaft erwartet für das Gesamtjahr 2026 deutlich mehr als 10 GWh Zubau. Pachtpreise für Flächen mit gutem Netzanschluss liegen aktuell bei 10.000–15.000 € pro Hektar und Jahr, deutlich über den Solarpark-Pachten.
Mehr zum Thema Batteriegroßspeicher →
Wo sind die Ziele rechtlich verankert?
Die deutsche Energiewende ist kein loses Bündel an Förderprogrammen, sondern juristisch hart kodifiziert. Die wichtigsten Rechtsgrundlagen:
Bundes-Klimaschutzgesetz (KSG)
Beschlossen erstmals 2019, novelliert nach dem Beschluss des Bundesverfassungsgerichts vom 24. März 2021 noch unter der Großen Koalition (in Kraft 31. August 2021), zuletzt 2024 unter der Ampel-Koalition (in Kraft 17. Juli 2024). Das KSG legt in § 3 die Klimaziele fest: -65 % Treibhausgase bis 2030, -88 % bis 2040, Netto-Null bis 2045, danach negative Emissionen.
EEG 2023 (Erneuerbare-Energien-Gesetz)
Beschlossen vom Bundestag am 7. Juli 2022 als Teil des "Osterpakets" der Ampel-Koalition unter Wirtschafts- und Klimaminister Habeck, in Kraft seit 1. Januar 2023.
§ 1 Abs. 2 EEG 2023 schreibt 80 % Erneuerbare am Bruttostromverbrauch bis 2030 fest. § 4 EEG 2023 definiert die Mengenziele: 215 GW PV, 115 GW Wind onshore und 8,4 GW Biomasse bis 2030. § 6 EEG 2023 regelt die freiwillige Akzeptanzabgabe an Kommunen von bis zu 0,2 ct/kWh.
Solarpaket I
Beschlossen vom Bundestag am 26. April 2024, in Kraft seit 16. Mai 2024. Vereinfacht Genehmigungen, erweitert die Förderkulisse für besondere Solaranlagen (Agri-PV, Floating-PV, Moor-PV, Parkplatz-PV) und stärkt Mieterstrom sowie gemeinschaftliche Gebäudeversorgung.
Wind-an-Land-Gesetz (WaLG) + Windflächenbedarfsgesetz (WindBG)
Verabschiedet im Osterpaket 2022, in Kraft seit 1. Februar 2023. Verpflichtet die Bundesländer auf 2 % Flächenausweisung bis Ende 2032 (Zwischenziel 1,4 % bis Ende 2027), mit harten Sanktionen bei Zielverfehlung.
Windenergie-auf-See-Gesetz (WindSeeG)
Erstmals 2016 unter der Großen Koalition, novelliert im Osterpaket der Ampel. § 1 setzt die Offshore-Ziele 30/40/70 GW.
Baugesetzbuch (BauGB) § 35
Die rechtliche Privilegierung erneuerbarer Energien im Außenbereich findet sich in § 35 Abs. 1 BauGB. Nr. 5 privilegiert Windkraftanlagen seit 1996. Nr. 8 b privilegiert PV-Freiflächen im 200-m-Korridor an Autobahnen und zweigleisigen Bahnstrecken (seit 1. Februar 2023). Nr. 8 c–e wurden mit dem Solarpaket I für Agri-PV, Floating-PV und Moor-PV mit landwirtschaftlichem Bezug ergänzt.
Mehr zu privilegierten Flächen für Photovoltaik →
EU-Ebene: RED III
Die EU-Richtlinie 2023/2413 (RED III) ist seit 20. November 2023 in Kraft. Sie setzt für die EU ein Ziel von 42,5 % Erneuerbaren am Bruttoendenergieverbrauch bis 2030 (Bestreben 45 %). Deutschland hat RED III mit dem RED-III-Umsetzungsgesetz (Bundesrat 11. Juli 2025) in EEG, WindBG, BImSchG und UVPG umgesetzt.
Was bedeutet das für Flächeneigentümer?
Die Ausbauziele sind kein Nebenthema, sondern die wirtschaftliche Grundlage des deutschen Pachtmarkts für Solar- und Windflächen:
Die PV-Lücke beträgt noch 86,5 GW: Um bis 2030 auf 215 GW zu kommen, müssen rund 87.000 Hektar zusätzliche Freifläche mit Photovoltaik bestückt werden (bei ~1 MWp/ha). Das ist ein riesiger Bedarf an verfügbaren, geeigneten Flächen. Bei der Wind-Lücke von 43 GW gilt: Wer Land in einem Vorranggebiet besitzt oder dessen Bundesland die 2-%-Vorgabe noch nicht erfüllt, hat exzellente Chancen auf einen langfristigen Pachtvertrag.
Der BESS-Boom treibt die höchsten Pachtpreise: Speicher mit gutem Netzanschluss erzielen die mit Abstand höchsten Werte, und die Politik wird Speicher in den nächsten Jahren weiter privilegieren, weil sie für die Netzstabilität bei 80 % EE unverzichtbar sind. Das Solarpaket I öffnet zusätzlich Flächen, die früher schwer vermarktbar waren (Moorflächen, Agri-PV, Parkplätze).
Wenn Sie über eine Verpachtung nachdenken, lohnt sich der Blick auf den eigenen Standort: Bodenpunkte, Netzanschluss, Privilegierung, Schutzgebiete. Unser kostenloser Pachtrechner gibt Ihnen in wenigen Minuten eine erste Einschätzung.
Häufige Fragen
Was ist das Ausbauziel für erneuerbare Energien in Deutschland?
Das übergeordnete Ziel ist ein Anteil von 80 % erneuerbaren Energien am Bruttostromverbrauch bis 2030 (§ 1 Abs. 2 EEG 2023). Konkret untergliedert in 215 GW Photovoltaik, 115 GW Wind onshore und 30 GW Wind offshore bis 2030. Bis 2045 soll Deutschland klimaneutral sein (Klimaschutzgesetz § 3).
Wann wurde das Ziel beschlossen?
Die heutigen Zielzahlen stammen aus dem EEG 2023, beschlossen am 7. Juli 2022 vom Bundestag (Osterpaket der Ampel-Koalition unter Wirtschaftsminister Habeck), in Kraft seit 1. Januar 2023. Das Klimaneutralitäts-Ziel 2045 stammt aus der Novelle des Klimaschutzgesetzes von Juni 2021 nach dem Beschluss des Bundesverfassungsgerichts vom März 2021.
Wer hat die Ausbauziele festgelegt?
Die Ausbauziele werden durch den Deutschen Bundestag in Form von Gesetzen beschlossen. Die aktuellen Zielwerte gehen auf die Ampel-Koalition (SPD, Grüne, FDP, 2021–2024) zurück, sind aber als Bundesgesetze rechtlich bindend, auch unabhängig von der jeweiligen Regierung.
Bis wann gelten die Ausbauziele?
Bis 2027 sollen 1,4 % der Bundesfläche für Wind ausgewiesen sein. 2030 ist das zentrale Stichjahr: 215 GW PV, 115 GW Wind onshore, 30 GW Wind offshore und 80 % EE-Anteil am Stromverbrauch. 2032 läuft die 2,0-%-Flächenausweisung für Wind aus. Danach folgen Etappenziele in 2035 (40 GW Wind offshore), 2040 (–88 % Treibhausgase gegenüber 1990) und 2045 (Klimaneutralität, Netto-Null, 70 GW Wind offshore).
Wo sind die Ausbauziele rechtlich verankert?
Die zentralen Quellen sind das EEG 2023 (§ 1, § 4), das Windflächenbedarfsgesetz (WindBG), das Windenergie-auf-See-Gesetz (WindSeeG) sowie das Bundes-Klimaschutzgesetz (KSG). Übergeordnet wirkt die EU-Richtlinie RED III (2023/2413). Volltexte finden Sie kostenlos bei gesetze-im-internet.de.
Werden die Ausbauziele erreicht?
Bei Photovoltaik liegt Deutschland knapp im Plan: Der Brutto-Zubau erreicht 16–17 GW pro Jahr (2026 hochgerechnet), der Pfad bis 215 GW ist anspruchsvoll, aber realistisch. Bei Wind onshore hat der Genehmigungsboom 2025 (über 20 GW genehmigt) den Trend gedreht, der Zubau Jan-Sep 2026 legte um 63 Prozent zu, das 2030-Ziel von 115 GW bleibt aber knapp. Bei Offshore-Wind meldete 2026 ein spürbares Comeback (1,76 GW Zubau Jan-Sep), das 30-GW-Ziel 2030 wird nach Einschätzung der Branche dennoch verfehlt, realistisch sind 19–22 GW. Beim 80-%-Stromziel lag Deutschland 2025 bei 55,1 %, im H1 2026 bereits bei 58,0 % (BDEW/ZSW). Der Pfad verlangt knapp 5 Prozentpunkte pro Jahr, 2026 liegt bei rund 3 Prozentpunkten.
Gibt es ein Ausbauziel für Batteriespeicher?
Nein, für Batteriespeicher gibt es kein gesetzlich verankertes GW- oder GWh-Ziel. Speicher sind aber in EnWG und Solarpaket I privilegiert, etwa durch Befreiung von Netzentgelten (§ 118 Abs. 6 EnWG bis 2029) und vereinfachte Genehmigung. Der Markt wächst trotzdem rasant: Stand 30. September 2026 waren rund 32 GWh Batteriespeicher installiert, allein in den ersten neun Monaten 2026 kamen 8,2 GWh neu hinzu (+91 Prozent gegenüber Vorjahreszeitraum). Im Großspeichersegment lag der Zubau Jan-Sep 2026 bei rund 3,8 GWh und damit 350 Prozent über dem Vorjahr.
Was ist Ihre Fläche wert?
Möchten Sie wissen, welche Pachteinnahmen Ihre Fläche erzielen kann? Nutzen Sie unseren kostenlosen Pachtrechner und erhalten Sie in nur 3 Minuten eine erste Einschätzung.
Pachtrechner starten